Активността на пазара на недвижими имоти във Варна леко отстъпва, двустайните отново водят, а разликата между офертни и крайни ценови нива остава умерена
Септември накратко
Септември запазва сравнително високо ниво на активност спрямо летните месеци, но не продължава лекото покачване от август. Наблюдаваната активност е с 2,9% по-ниска спрямо август и с 6,9% под септември 2025 г. В шестгодишното сравнение това е най-ниското ниво за септември.
Структурата на пазара също се променя: двустайните отново излизат начело, тухленото строителство остава доминиращо, районната активност е силно фрагментирана, а при цените разликата между медианните офертни и крайни нива остава умерена.
| -2,9% спрямо август | -6,9% спрямо септември 2025 | 45% дял на 2-стайните |
| 2 069 €/м² медианна крайна цена при апартаментите | 2,3% разлика офертно → крайно ниво | 57% агрегиран дял на „Други райони“ |
1. Септември остава близо до август, но е по-слаб исторически
След по-силния юли и лекото продължение нагоре през август, септември отчита малко отстъпление. Понижението от 2,9% спрямо август е ограничено и само по себе си не е достатъчно, за да говорим за нов низходящ тренд. По-важното е, че месецът приключва с 6,9% под нивото на септември 2025 г.
Историческото сравнение поставя септември 2026 г. на шесто място от шестте наблюдавани години. Това показва, че текущият месец е по-слаб не само спрямо миналата година, а и спрямо всички останали септемврийски наблюдения в серията.

Фигура 1. Относителна месечна активност през 2026 г. Най-високото ниво в периода е индексирано на 100.

Фигура 2. Септември 2026 г. спрямо септември през предходните пет години. Показана е относителна активност без абсолютен брой сделки.
Натрупаният период януари-септември също остава по-слаб
При натрупване на първите девет месеца 2026 г. остава под същия период на останалите години в шестгодишното сравнение. Това е по-устойчив сигнал от резултата на един отделен месец и показва, че текущата година досега се развива при по-ниска наблюдавана активност, дори когато отделни месеци временно се възстановяват.

Фигура 3. Историческо сравнение на натрупаната активност за януари-септември. Максимумът в сравнявания период е индексиран на 100.
2. Двустайните отново излизат начело
През септември двустайните апартаменти формират 45% от наблюдаваните сделки с апартаменти, а тристайните – 32%. След август, когато тристайните временно изпревариха двустайните, през септември обичайната за годината подредба се възстановява.
Едностайните достигат 12%, а многостайните – 10%. Увеличението при едностайните е видимо спрямо август, но този сегмент е с по-малка вътрешна база и затова промяната трябва да се приема като сигнал за месеца, а не като доказана трайна тенденция.

Фигура 4. Структура на наблюдаваните сделки с апартаменти по месеци през 2026 г.
3. Тухлата остава основният тип строителство
Тухленото строителство представлява 77% от апартаментните сделки с посочен вид строителство през септември, а панелното – 23%. Спрямо август делът на панела се повишава, но не променя основната картина: тухлата продължава да доминира.
Самият дял не показва защо купувачите са избрали даден тип строителство. За такава интерпретация са нужни кръстосани сравнения по район, цена на квадратен метър, площ и разлика между офертна и крайна цена.

Фигура 5. Месечна структура на сделките с апартаменти по вид строителство.
4. Районната активност е силно фрагментирана
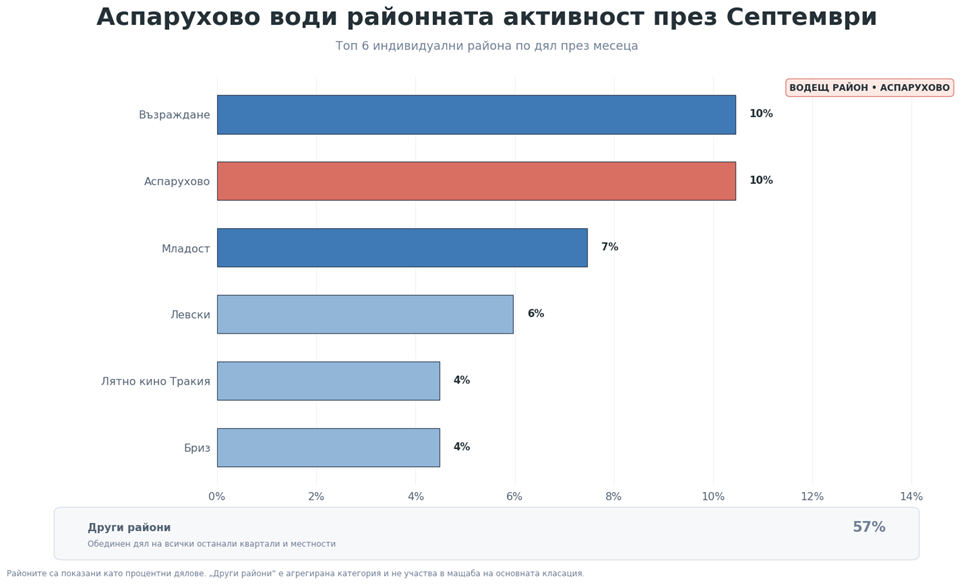
Аспарухово е водещият самостоятелно показан район през септември с приблизително 10% дял. Възраждане е на сходно ниво, следвано от Младост, Левски, Лятно кино Тракия и Бриз.
По-важният сигнал е извън самата класация: 57% от наблюдаваната активност е разпределена между всички останали квартали и местности, обединени в категория „Други райони“. Това показва силно фрагментиран месец без един ясно доминиращ локален център.

Фигура 6. Топ 6 индивидуални района през септември. „Други райони“ е отделен агрегат и не участва в мащаба на основната класация.
5. При извънградските имоти къщите и вилите ясно изпреварват парцелите
През септември наблюдаваната активност при къщите и вилите е осезаемо по-висока от тази при парцелите и терените. При къщите месецът е сред по-силните за годината, докато при парцелите активността остава ограничена.
Тази разлика описва структурата на наблюдаваните сделки, но не е достатъчна сама по себе си, за да се заключи, че купувачите трайно предпочитат готов имот пред строителство. За това е необходим по-дълъг период и допълнително разделяне по локация, площ и бюджет.

Фигура 7. Относителна месечна активност при къщи/вили и парцели/терени. Най-високата категория-месец в периода е индексирана на 100.
6. Ценовите нива остават високи, а разликата оферта-крайна цена е умерена
Медианната крайна цена на квадратен метър при апартаментите през септември е 2 069 €/м². На ниво тип апартамент медианните крайни цени са около 2 111 €/м² за едностайни, 2 079 €/м² за двустайни, 2 000 €/м² за тристайни и 1 836 €/м² за многостайни.
Важно е тези сегментни стойности да се четат заедно с размера и състава на наблюдаваната база. Най-стабилна основа за септември имат двустайните и тристайните, докато едностайните и особено многостайните са по-ограничени като наблюдения.

Фигура 8. Медианни офертни и крайни ценови нива на квадратен метър по тип апартамент.
Колко е разликата между офертното и крайното ценово ниво?
За целия апартаментен сегмент разликата между медианното офертно и медианното крайно ценово ниво е 2,3%. По тип апартамент тя е 3,4% при едностайните, 2,5% при двустайните, 0,6% при тристайните и 3,3% при многостайните.
Тук процентът е изчислен директно от същите две медианни стойности, показани на предходната графика. Така визуалното сравнение и процентният показател отговарят на един и същ въпрос: колко се различават типичното офертно и типичното крайно ценово ниво за съответния сегмент.

Фигура 9. Процентна разлика между медианните офертни и крайни ценови нива по тип апартамент.
7. Какво показва външният пазарен контекст
Вътрешните наблюдения за Варна трябва да се четат заедно с по-широката среда, но без да се смесват различни източници и периоди. Към 9 октомври 2026 г. последните месечни данни на БНБ за кредитния пазар са за август, докато последната официална статистика на НСИ за жилищните цени е за второто тримесечие.
По данни на БНБ жилищните кредити достигат 19,328 млрд. евро в края на август и нарастват с 25,2% на годишна база. Средният лихвен процент по новия бизнес при жилищните кредити е 2,42%, а ГПР – 2,81%. Това показва, че кредитирането продължава да расте бързо, въпреки че месечната локална активност във Варна през септември е по-слаба спрямо миналата година.
НСИ отчита през второто тримесечие на 2026 г. увеличение на цените на жилищата във Варна с 2,8% спрямо първото тримесечие. За страната ръстът е 4,5% спрямо предходното тримесечие и 15,5% спрямо второто тримесечие на 2025 г. Същевременно броят на жилищните продажби на национално ниво е с 18,1% под второто тримесечие на 2025 г. Това е полезен контекст: по-ниската активност и по-високите ценови нива могат да съществуват едновременно.
На 10 септември ЕЦБ повиши трите си основни лихвени процента с 0,25 процентни пункта. От 16 септември депозитната лихва е 2,50%, лихвата по основните операции по рефинансиране – 2,65%, а пределното кредитно улеснение – 2,90%. Ефектът върху българските жилищни кредити и върху конкретните сделки във Варна не следва да се приема като незабавен; това е фактор, който трябва да се проследява през следващите месеци.
8. Какво означава това за участниците на пазара
За продавачи
Септември показва, че пазарът не е изчезнал, но активността е по-слаба спрямо миналата година и купувачите имат реално пространство за ценово сравнение. При такава среда правилното начално позициониране става по-важно: прекалено висока офертна цена може да увеличи времето до сделка, без непременно да повиши крайния резултат.
За купувачи
Разликата между офертни и крайни ценови нива остава сравнително умерена. Това означава, че възможност за договаряне има, но тя не е еднаква във всички сегменти. По-важно е да се сравняват конкретният район, състоянието, строителството и реалните завършени сделки, а не да се разчита на общ процент за целия град.
За инвеститори
Фрагментираната районна картина и различното поведение на типовете апартаменти показват, че общият пазарен фон е недостатъчен за инвестиционно решение. По-полезният подход е оценка по конкретен микрорайон, тип имот, входна цена и реалистичен сценарий за отдаване или препродажба.
9. Извод за септември
Септември не носи силно ускорение на пазара във Варна. Активността е почти на нивото от август, но остава под миналогодишната и е най-ниската за септември в показаната шестгодишна серия. В същото време ценовите нива остават високи, двустайните отново са водещият сегмент, тухленото строителство доминира, а районната активност е широко разпределена.
Най-важният извод е, че активност и цена не трябва да се тълкуват като един и същ сигнал. Текущите данни показват по-слаб обем на наблюдаваната активност, но не и общо ценово отстъпление. За практическо решение – продажба, покупка или инвестиция – сегментът и конкретният имот остават по-важни от средното за целия град.
Анализът е изготвен на база пазарни наблюдения и експертна оценка. Данните не представляват официална статистика, а отразяват реални тенденции от завършени сделки и текущи пазарни движения.
Ако се интересувате от анализ на специфичен район или квартал във Варна, моля свържете се с мен!
Аз съм Люба Просеникова,
Свържи се с мен, Твоят личен консултант!
Виж последните ми предложения!

- Пазар на недвижими имоти във Варна – анализ за септември 2026 г.
- Пазар на недвижими имоти във Варна – анализ за август 2026 г.
- Анализ на пазара на недвижими имоти във Варна – Юли 2026г
- Анализ на пазара на недвижими имоти във Варна за юни 2026
- Анализ на пазара на недвижими имоти – Варна Май 2026 г.
- Анализ на пазара на недвижими имоти във Варна – април 2026 г.
 Пазар на недвижими имоти във Варна – анализ за август 2026 г.
 Анализ на пазара на недвижими имоти във Варна – Юли 2026г
 Анализ на пазара на недвижими имоти във Варна за юни 2026
 Анализ на пазара на недвижими имоти – Варна Май 2026 г.
 Анализ на пазара на недвижими имоти във Варна – април 2026 г.